Fiscal de Tributos de MT participa de obra nacional com dois estudos sobre fiscalização tributária

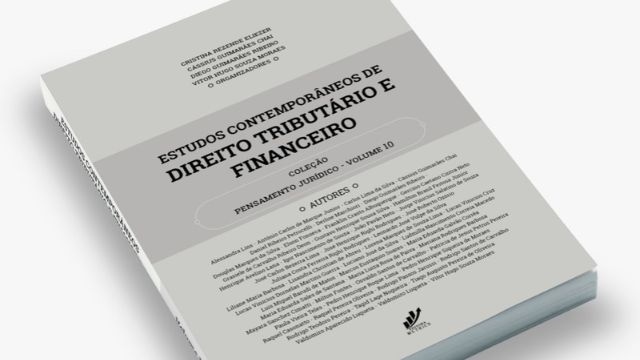
A experiência dos Fiscais de Tributos Estaduais (FTEs) de Mato Grosso também contribui para a produção de conhecimento científico na área tributária. O fiscal José Carlos Bezerra Lima, filiado ao Sindicato dos Fiscais de Tributos Estaduais de Mato Grosso (Sindifisco-MT), é autor de dois estudos publicados no livro “Estudos Contemporâneos de Direito Tributário e Financeiro”, lançado em 2026 pela Editora Metrics.
A obra integra o volume 10 da coleção Pensamento Jurídico e reúne 39 capítulos dedicados a temas como reforma tributária, fiscalização, segurança jurídica e desafios contemporâneos da Administração Tributária.
A participação de José Carlos está vinculada à sua formação acadêmica. “A participação na obra faz parte de um projeto de formação científica em Mestrado do Direito Tributário junto ao Instituto Brasileiro de Estudos Tributários (IBET), em São Paulo”, explica.
O FTE assina o capítulo de abertura, intitulado “O Auto de Infração como Ato-Norma e o Conjunto Probatório nos Planos da Existência, Validade e Eficácia”. O estudo analisa a importância das provas que fundamentam os autos de infração e os requisitos jurídicos relacionados à constituição do crédito tributário.
“A análise do ato-norma Auto de Infração Tributário sob o prisma do Construtivismo Lógico-Semântico revela que o lançamento tributário não é um mero reflexo mecânico da lei sobre os fatos, mas sim uma autêntica atividade criadora de linguagem jurídica. O Auto de Infração opera como um ato-norma veiculador de uma norma individual e concreta, cuja consistência depende intrinsecamente da higidez do conjunto probatório que o acompanha”, escreve José Carlos.
A pesquisa aborda a necessidade de que os procedimentos fiscais sejam acompanhados de elementos probatórios capazes de demonstrar os fatos apurados, como relatórios, documentos e demonstrativos. A análise considera os planos da existência, validade e eficácia do auto de infração, relacionando a fundamentação jurídica à consistência dos procedimentos de fiscalização.
José Carlos também participa do capítulo 9, “A Linguagem como Construtora da Realidade Jurídica da Prova no Procedimento de Fiscalização Tributária”, em coautoria com Igor Nascimento de Souza. Nesse trabalho, os autores examinam o papel da linguagem na descrição dos fatos e na construção das provas utilizadas nos procedimentos fiscais.
“Provar não é um ato de simples juntada de documentos, informações ou objetos ao Auto de Infração, há que se estabelecer a relação entre tais elementos de prova e o fato gerador da incidência tributária ou do descumprimento da norma tributária, de forma a não somente estar convencido como intérprete, mas também para dar convencimento ao juízo e ao próprio sujeito passivo por meio da linguagem competente”.
Conhecimento aplicado à fiscalização
Segundo José Carlos, os assuntos escolhidos estão diretamente relacionados às atividades desenvolvidas pelos profissionais da Administração Tributária estadual.
“O tema escolhido tem grande relevância ao Fisco estadual, em especial à fiscalização tributária, pois trata de questões como as provas de infração tributária, tratadas no primeiro capítulo, e do relatório fiscal em linguagem no procedimento fiscal”, afirma.
O fiscal também destaca a relação dessas questões com a qualidade do crédito tributário, uma vez que a adequada produção de provas e a fundamentação dos relatórios fiscais integram os procedimentos necessários à sua constituição.
As duas pesquisas apresentam abordagens complementares. Enquanto a primeira discute a estrutura jurídica do auto de infração e seu conjunto probatório, a segunda examina como a linguagem utilizada na fiscalização contribui para a construção e a qualificação jurídica dos fatos apurados.
A solidez das teses defendidas na publicação e sua relevância prática para a rotina dos Fiscais de Tributos Estaduais encontram síntese expressa nas palavras do próprio autor ao longo dos estudos. Longe de conceber a atividade fiscalizatória como uma etapa mecânica ou um procedimento meramente burocrático de compilação de arquivos, os trechos evidenciam como a articulação técnica da linguagem e o rigor analítico do acervo probatório atuam como pilares indispensáveis para converter indícios fáticos em verdades jurídicas inatacáveis, blindando a constituição do crédito tributário e assegurando a higidez do lançamento desde a sua origem.
A publicação aproxima, assim, a experiência profissional da pesquisa acadêmica e amplia o debate sobre procedimentos que fazem parte do cotidiano da fiscalização tributária.
Valorização da produção científica
O presidente do Sindifisco-MT, Flávio Emílio Rodrigues Auerswald, destaca a importância da participação dos FTEs na produção acadêmica. “Os estudos mostram que o conhecimento dos nossos profissionais vai além da atividade fiscal. Essa contribuição fortalece o debate jurídico, valoriza a carreira e pode ajudar a aprimorar os procedimentos da Administração Tributária”, endossa Flávio.
Confira aqui a íntegra da publicação (Arquivo PDF).
Fonte: Assessoria de Comunicação do Sindifisco – MT – 18.11.2026
Visited 92 times, 1 visit(s) today